Ставка на стабильность: как сохранить и приумножить деньги в Home Credit Bank
Интерес к сберегательным депозитам в Казахстане заметно вырос - и это уже не просто способ сохранить деньги. На фоне высоких ставок и экономической неопределённости всё больше людей начинают рассматривать депозиты как реальный инструмент дохода. О том, почему меняется финансовое поведение клиентов, насколько сегодня выгодны и надёжны вклады, а также какие возможности предлагает Home Credit Bank, рассказал директор
Автор: Редакция Fresh City
О том, почему меняется финансовое поведение клиентов, насколько сегодня выгодны и надёжны вклады, а также какие возможности предлагает Home Credit Bank , рассказал директор филиала банка в Уральске Даурен Бисаков .
- Даурен Ануарович , сегодня многие задумываются о накоплениях. Насколько сейчас актуальны сберегательные депозиты для казахстанцев? Как вы оцениваете поведение клиентов?
- Сейчас интерес к депозитам действительно вырос. Во многом это связано с высокими ставками по тенговымвкладам - люди всё чаще воспринимают депозит не просто как способ сохранить деньги, а как понятный инструмент заработка. В условиях нестабильности клиенты выбирают более спокойную стратегию - без риска и с прогнозируемым результатом.
В нашем регионе мы действительно видим стабильный рост интереса к сберегательным продуктам. Люди стали по-другому смотреть на деньги - уже не просто сохранить, а сделать так, чтобы они работали и приносили доход.
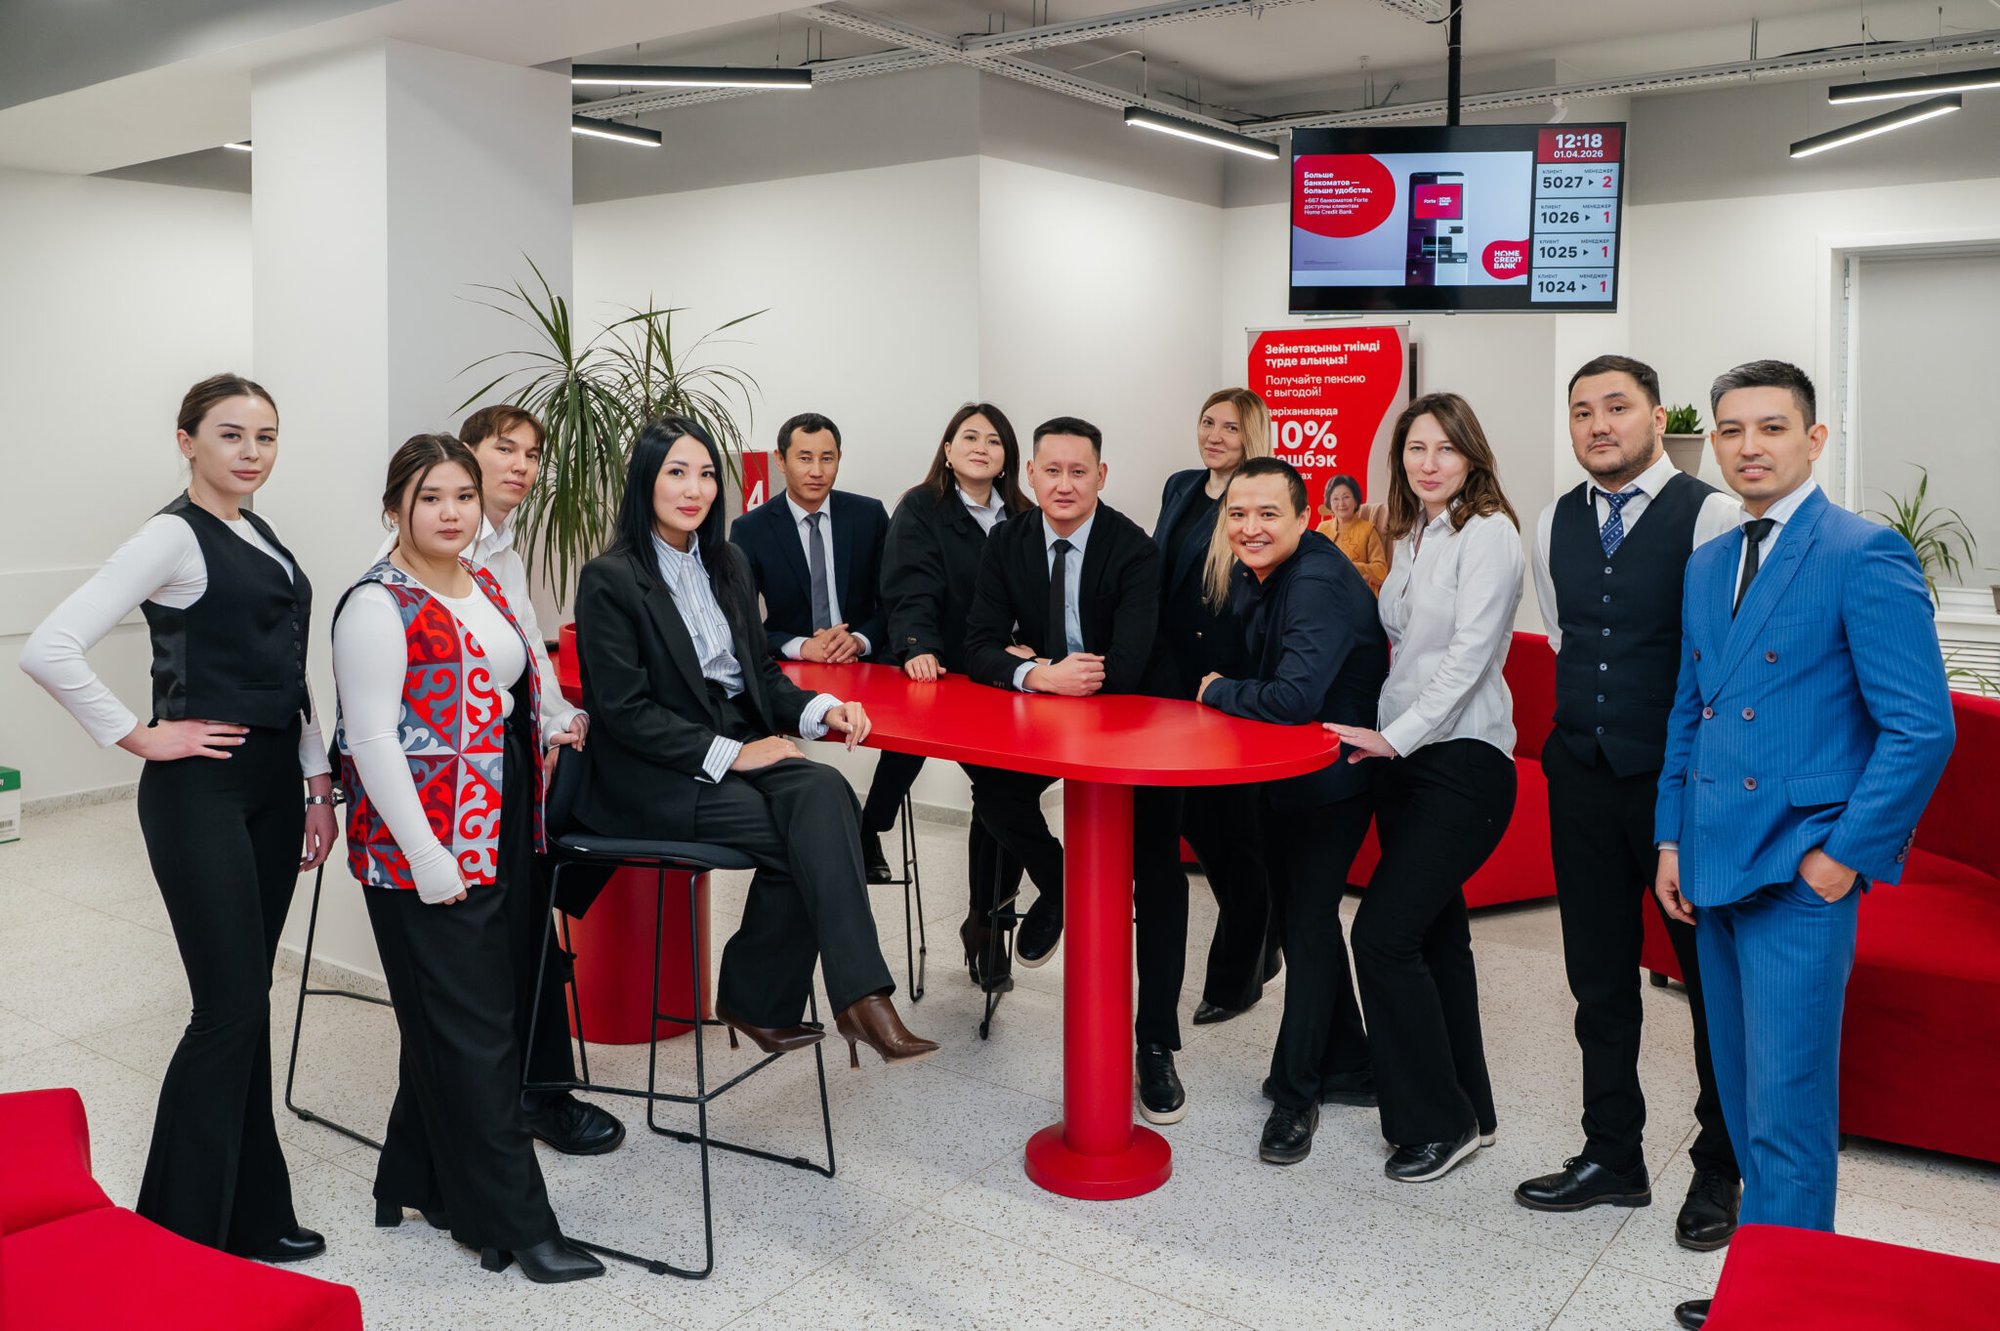
Плюс большую роль сыграло развитие инфраструктуры. В Уральске и Аксае у нас обновлённые отделения - там стало гораздо комфортнее, есть отдельные кабинеты, где можно спокойно проконсультироваться. Также у нас хорошо развита сеть банкоматов и терминалов, поэтому клиентам удобно управлять своими средствами - и снимать, и пополнять счета без лишних сложностей.
Отдельно отмечу, что мы провели реновацию одного из отделений филиала: теперь там есть VIP-комнаты, где обслуживание проходит в более приватной и комфортной обстановке с соблюдением полной конфиденциальности.
- Расскажите о вашем сберегательном депозите. В чем его ключевые преимущества и для кого он подходит?
- Главное преимущество наших сберегательных депозитов - это баланс между доходностью и простотой. Их годовая эффективная ставка достигает от 15 до 20% - это одни из самых высоких ставок на рынке Казахстана. При этом условия максимально прозрачны: ставка фиксируется на весь срок, а начисление и капитализация происходят ежедневно. Клиент буквально каждый день видит, как растут его деньги, в том числе через мобильное приложение Home.kz.
- Насколько этот продукт доступен для рядового человека? С какой суммы можно начать копить?
- Наши сберегательные продукты рассчитаны для широкого круга клиентов. Например, по депозиту «Сберегательный Хоум+» начать можно всего с 1 000 тенге. Это важно, потому что человек может начать копить без давления, с комфортной суммы и постепенно увеличивать накопления.
- Можно ли пополнять депозит в процессе и как это помогает клиентам формировать привычку к накоплению?
- Да, если говорить про «Сберегательный Хоум+», его можно пополнять в любое время. Это как раз и формирует финансовую дисциплину: человек регулярно откладывает часть дохода, а благодаря ежедневной капитализации эти средства начинают приносить дополнительный доход. Например, если открыть депозит «Сберегательный Хоум+» на 6 месяцев на сумму 1 000 000 тенге и ежемесячно пополнять на 50 000 тенге, Доход по процентам составит около 107 000 тенге.
- Имеются ли какие-либо ограничения, о которых важно знать заранее?
- Да, и это принципиальный момент. По сберегательным депозитам не предусмотрено частичное снятие средств до окончания срока. При досрочном закрытии проценты теряются. Но именно за счёт этого ограничения клиент получает более высокую ставку.
- Сейчас многие ценят удобство. Как работает отслеживание начислений?
- Через мобильное приложение Home.kz клиент может открыть депозит, в любой момент увидеть, сколько начислено, как растёт сумма и как работает капитализация. Это даёт ощущение полного контроля над своими средствами.
- Один из ключевых вопросов - безопасность. Насколько надёжны депозиты в вашем банке?
- Депозит - один из самых безопасных финансовых инструментов. Клиент не зависит от рыночных колебаний, курсов валют или акций - доход фиксирован и заранее понятен. Это особенно важно для тех, кто не хочет рисковать.
Все сберегательные депозиты в нашем банке застрахованы Казахстанским фондом гарантирования депозитов на сумму до 20 000 000 тенге. Это означает, что даже в случае форс-мажора государство вернёт до 20 млн тенге вместе с начисленными процентами. Это серьёзный уровень защиты, который даёт клиентам уверенность и спокойствие.
- Вы также запустили Welcome Bonus . Расскажите подробнее, как он работает?
- Да, это временная акция для новых клиентов. Чтобы получить бонус, необходимо открыть сберегательный (подчеркну, именно сберегательный!) депозит или приобрести банковский депозитный сертификат на сумму от 500 000 тенге. Банк начисляет приветственный бонус в размере 0,25% от первоначальной суммы. При этом 1 бонус равен 1 тенге, и его можно сразу перевести на дебетовую карту и использовать. Соответственно, чем больше сумма - тем выше бонус. Например, при размещении 500 000 тенге клиент получает 1 250 тенге сразу «на руки».
- Помимо классических депозитов, какие ещё инструменты для накопления доступны клиентам?
- Во-первых, это гибкие депозиты - если важен постоянный доступ к деньгам в любой момент, а так же сберегательные депозиты - с пополнением и без, на короткие и более длительные сроки для накопления и получения максимального дохода.
Во-вторых, есть банковские депозитные сертификаты - это формат размещения средств в виде электронной ценной бумаги, по которой ежедневно начисляется доход и выплачивается на счёт или карту. Обычно такой инструмент выбирают клиенты с более крупными суммами.
Также банк работает с рыночными инструментами - например, облигациями.
Это инвестиционный инструмент, при котором клиент фактически предоставляет банку средства на определённый срок и получает фиксированный доход. Например, в нашем банке доступны долларовые облигациис минимальной суммой от 1 000 USD, сроком до 12 месяцев и доходностью до 6,5% годовых.
Если кратко: депозит - это самый простой вариант, депозитные сертификаты - для более крупных сумм и гибкого управлением дохода, а облигации - это уже шаг в сторону инвестиций.
- Можете подробнее объяснить, что такое банковский депозитный сертификат и в чем его отличие от депозита?
- Если объяснять простыми словами, депозитный сертификат - это формат размещения денег, который больше подходит для тех, у кого уже есть накопления и кто хочет получать с них стабильный доход. В отличие от классического депозита, который можно открыть с небольшой суммы и использовать для накопления, сертификат - это уже более «взрослый» инструмент с более крупным входом и фиксированными условиями.
И, кстати, поделюсь небольшим лайфхаком. Более высокий доход можно получить, если сочетать оба инструмента. Например, вы размещаете средства в депозитный сертификат с доходностью 19,5% годовых у нас в банке, проценты по нему выплачиваются каждый день и эти же проценты можно переводить, к примеру на сберегательный депозит с пополнением. В итоге доход начинает работать повторно, и суммарная доходность может достигать порядка 21,4% годовых.
То есть, если совсем кратко: депозит - это про накопить, а сертификат - про грамотно приумножить уже накопленное. И самое удобное в мобильном приложении можно включить автоматическое пополнение депозита и остается только наблюдать за тем как ваш доход растет каждый день.
- Даурен Ануарович , напоследок, посоветуйте к ак человеку выбрать подходящий депозит среди разных вариантов?
- Лучше всего ответить себе на три вопроса: на какой срок вы готовы разместить деньги, будете ли пополнять вклад и какая у вас цель. И обязательно ориентироваться на годовую эффективную ставку - именно этот показатель отражает реальную доходность. Самое главное - не откладывать старт. Не нужно ждать большой суммы или идеального момента. Лучше начать с комфортной суммы и делать это регулярно. Со временем это становится привычкой, и деньги начинают работать на вас.
Лицензия № 1.1.36 от 31.12.2025 г. выдана АРРФР РК.
Тұрақтылыққа ставка: Хоум Кредит Банкінде ақшаны қалай үнемдеуге және көбейтуге болады
Қазақстанда жинақ депозиттеріне қызығушылық айтарлықтай өсті – бұл енді ақша үнемдеудің жай ғана тәсілі емес. Жоғары мөлшерлемелер мен экономикалық белгісіздік жағдайында депозиттерді нақты кіріс құралы ретінде қарастыра бастағандар көбейді. Директор клиенттердің қаржылық мінез-құлқы неліктен өзгеріп жатқаны, бүгінгі күні депозиттердің қаншалықты тиімді және сенімді екендігі, сондай-ақ Хоум Кредит Банкі қандай мүмкіндіктер ұсынатыны туралы айтты.
Банктің Орал қаласындағы филиалының директоры Дәурен Бисақов клиенттердің қаржылық мінез-құлқы неліктен өзгеріп жатқаны, бүгінгі таңда депозиттердің қаншалықты тиімді және сенімді екендігі, сондай-ақ Хоум Кредит Банкінің қандай мүмкіндіктер ұсынатыны туралы айтып берді.
– Дәурен Әнуарұлы, бүгінде көп адам үнемдеуді ойлап жүр. Қазір қазақстандықтар үшін жинақ салымдары қаншалықты өзекті? Клиенттердің мінез-құлқын қалай бағалайсыз?
– Қазір депозитке деген қызығушылық шынымен өсті. Бұл көбіне теңгедегі депозиттер бойынша жоғары мөлшерлемелермен байланысты – адамдар салымды ақшаны үнемдеу тәсілі ретінде ғана емес, ақша табудың түсінікті құралы ретінде қабылдайды. Тұрақсыздық жағдайында клиенттер тәуекелсіз және болжамды нәтижемен сабырлы стратегияны таңдайды.
Біздің облыста біз шынымен де жинақ өнімдеріне қызығушылықтың тұрақты артып келе жатқанын байқаймыз. Адамдар ақшаға басқаша қарай бастады - оны сақтау үшін ғана емес, оны жұмыс істеп, табыс табу үшін.
Сонымен қатар, инфрақұрылымды дамыту үлкен рөл атқарды. Орал мен Ақсайда біз филиалдарды жаңарттық – олар мұнда әлдеқайда ыңғайлы болды, қауіпсіз кеңес алуға болатын бөлек бөлмелер бар. Бізде сондай-ақ банкоматтар мен терминалдардың жақсы дамыған желісі бар, сондықтан клиенттерге өз қаражаттарын басқару ыңғайлы – қажетсіз қиындықтарсыз шоттарды алу да, толықтыру да.
Филиал филиалдарының бірін жөндеуден өткізгенімізді бөлек атап өткім келеді: қазір VIP бөлмелер бар, оларда толық құпиялылықпен жеке және жайлы жағдайда қызмет көрсетіледі.
– Жинақ салымыңыз туралы айтып беріңізші. Оның негізгі артықшылықтары қандай және ол кімге жарамды?
– Біздің жинақ салымдарымыздың басты артықшылығы – табыстылық пен қарапайымдылық арасындағы тепе-теңдік. Олардың жылдық тиімді мөлшерлемесі 15-тен 20%-ға дейін жетеді – бұл қазақстандық нарықтағы ең жоғары көрсеткіштердің бірі. Сонымен қатар, шарттар мүмкіндігінше ашық: мөлшерлеме бүкіл мерзімге бекітілген, ал есептеу және капиталдандыру күн сайын орын алады. Клиент өз ақшасының күн сайын өсіп жатқанын, соның ішінде Home.kz мобильді қосымшасы арқылы да көреді.
- Бұл өнім қарапайым адамға қаншалықты қолжетімді? Сіз қанша үнемдей аласыз?
- Біздің жинақ өнімдеріміз тұтынушылардың кең ауқымына арналған. Мысалы, Savings Home+ депозитімен бар болғаны 1000 теңгеден бастауға болады. Бұл өте маңызды, өйткені адам қысымсыз, ыңғайлы сомамен жинақтай бастайды және жинақты бірте-бірте арттыра алады.
- Процесс барысында депозитті толтыру мүмкін бе және бұл клиенттерге ақша жинақтау әдетін қалыптастыруға қалай көмектеседі?
- Иә, егер «Жинақ үйі+» туралы айтатын болсақ, оны кез келген уақытта толықтыруға болады. Қаржылық тәртіпті қалыптастыратын дәл осы: адам өз табысының бір бөлігін үнемі жинайды және күнделікті капиталдандырудың арқасында бұл қаражаттар қосымша кіріс ала бастайды. Мысалы, 6 айға 1 000 000 теңге көлемінде «Жинақ үйі+» депозитін ашып, оны ай сайын 50 000 теңгеге толтырсаңыз, пайыздық кіріс шамамен 107 000 теңгені құрайды.
- Алдын ала білу маңызды қандай да бір шектеулер бар ма?
- Иә, және бұл негізгі мәселе. Жинақ салымдары қаражатты мерзімнің соңына дейін ішінара алуға мүмкіндік бермейді. Ерте жапсаңыз, қызығушылық жоғалады. Бірақ дәл осы шектеуге байланысты клиент жоғары мөлшерлеме алады.
– Қазір көп адамдар ыңғайлылықты бағалайды. Есептеуді бақылау қалай жұмыс істейді?
– Клиент Home.kz мобильді қосымшасы арқылы кез келген уақытта депозит ашып, қанша ақша аударылғанын, сома қалай өсіп жатқанын және капиталдандыру қалай жүретінін көре алады. Бұл сіздің қаражатыңызды толық бақылау сезімін береді.
– Негізгі мәселелердің бірі – қауіпсіздік. Сіздің банктегі депозиттер қаншалықты қауіпсіз?
– Депозит – ең қауіпсіз қаржы құралдарының бірі. Клиент нарықтық ауытқуларға, валюта бағамдарына немесе акциялар бағасына тәуелді емес - кіріс алдын ала бекітілген және анық. Бұл әсіресе тәуекелге барғысы келмейтіндер үшін өте маңызды.
Біздің банктегі барлық жинақ депозиттері 20 000 000 теңгеге дейінгі сомаға Қазақстандық депозиттерге кепілдік беру қорымен сақтандырылған. Бұл тіпті форс-мажорлық жағдай болған жағдайда да мемлекет есептелген өсіммен бірге 20 миллион теңгеге дейін қайтарады деген сөз. Бұл клиенттерге сенімділік пен тыныштық беретін қорғаудың маңызды деңгейі.
- Сіз сондай-ақ Welcome бонусын іске қостыңыз. Оның қалай жұмыс істейтіні туралы толығырақ айтып беріңізші?
- Иә, бұл жаңа клиенттерге арналған уақытша акция. Бонус алу үшін жинақ (ерекше айтамын, жинақ!) депозит ашу немесе 500 000 теңге көлеміндегі банктік депозит сертификатын сатып алу қажет. Банк бастапқы соманың 0,25% мөлшерінде сәлемдесу бонусын береді. Бұл жағдайда 1 бонус 1 теңгеге тең және оны бірден дебеттік картаға аударып, пайдалануға болады. Тиісінше, сома неғұрлым көп болса, бонус соғұрлым жоғары болады. Мысалы, 500 000 теңгені орналастырған кезде клиент 1250 теңгені бірден «қолында» алады.
– Классикалық депозиттерден басқа, клиенттерге тағы қандай жинақ құралдары бар?
- Біріншіден, бұл икемді депозиттер – егер ақшаға кез келген уақытта тұрақты қолжетімділік маңызды болса, сондай-ақ жинақ салымдары – толықтырумен немесе толықтырусыз, жинақтау және максималды кіріс алу үшін қысқа және ұзақ мерзімге.
Екіншіден, банктік депозиттік сертификаттар бар - бұл кіріс күн сайын есептелетін және шотқа немесе картаға төленетін электрондық бағалы қағаз түріндегі ақша қаражатын орналастыру форматы. Әдетте, бұл құралды үлкен сомадағы клиенттер таңдайды.
Банк нарықтық құралдармен де жұмыс істейді - мысалы, облигациялар.
Бұл клиент банкке белгілі бір мерзімге нақты қаражат беретін және тұрақты кіріс алатын инвестициялық құрал. Мысалы, біздің банк ең төменгі сомасы 1000 АҚШ доллары, өтеу мерзімі 12 айға дейінгі және жылдық 6,5%-ға дейінгі табыстылығы бар долларлық облигацияларды ұсынады.
Қысқаша айтқанда: депозит - бұл ең қарапайым нұсқа, депозиттік сертификаттар үлкен сомаларға және икемді кірісті басқаруға арналған, ал облигациялар инвестицияға жасалған қадам болып табылады.
– Банктік депозит сертификатының не екенін және оның депозиттен айырмашылығын толығырақ түсіндіре аласыз ба?
– Қарапайым сөзбен түсіндірсек, депозиттік сертификат – бұл жинақтары бар және олардан тұрақты табыс алғысы келетіндер үшін қолайлырақ ақшаны орналастыру форматы. Кішігірім сомаға ашылатын және жинақтау үшін пайдаланылатын классикалық депозиттен айырмашылығы, сертификат үлкенірек кірісі және бекітілген шарттары бар «ересек» құрал болып табылады.
Айтпақшы, мен шағын лайфхакпен бөлісемін. Екі құралды біріктіру арқылы жоғары табыс алуға болады. Мысалы, сіз біздің банкте жылдық 19,5% кірістілікпен депозиттік сертификатқа қаражат орналастырасыз, ол бойынша пайыздар күн сайын төленеді және сол пайызды, мысалы, толықтырумен жинақ депозитіне аударуға болады. Нәтижесінде кіріс қайтадан жұмыс істей бастайды және жалпы кіріс жылына шамамен 21,4% жетуі мүмкін.
Яғни, қысқаша айтсақ: депозит – жинақтау, ал сертификат – жинақталғанды сауатты түрде көбейту. Ал ең ыңғайлысы – мобильді қосымшада депозитті автоматты түрде толтыруды қосуға болады және сізге күн сайын табысыңыздың өсуін бақылап отыру жеткілікті.
– Дәурен Әнуарұлы, сөз соңында адамға әртүрлі нұсқалардың ішінен қолайлы депозитті таңдауға кеңес берсеңіз?
- Өзіңізге үш сұраққа жауап бергеніңіз жөн: сіз қанша уақытқа ақша салғыңыз келеді, депозитті толтырасыз ба және сіздің мақсатыңыз қандай. Және міндетті түрде жылдық тиімді мөлшерлемеге назар аударыңыз – дәл осы көрсеткіш нақты табыстылықты көрсетеді. Ең бастысы - бастауды кешіктірмеу. Үлкен соманы немесе тамаша сәтті күтудің қажеті жоқ. Ыңғайлы сомадан бастап, оны жүйелі түрде жасаған дұрыс. Уақыт өте бұл әдетке айналып, ақша сізге жұмыс істей бастайды.
2025 жылғы 31 желтоқсандағы № 1.1.36 лицензия, Қазақстан Республикасының АПРРР берген.