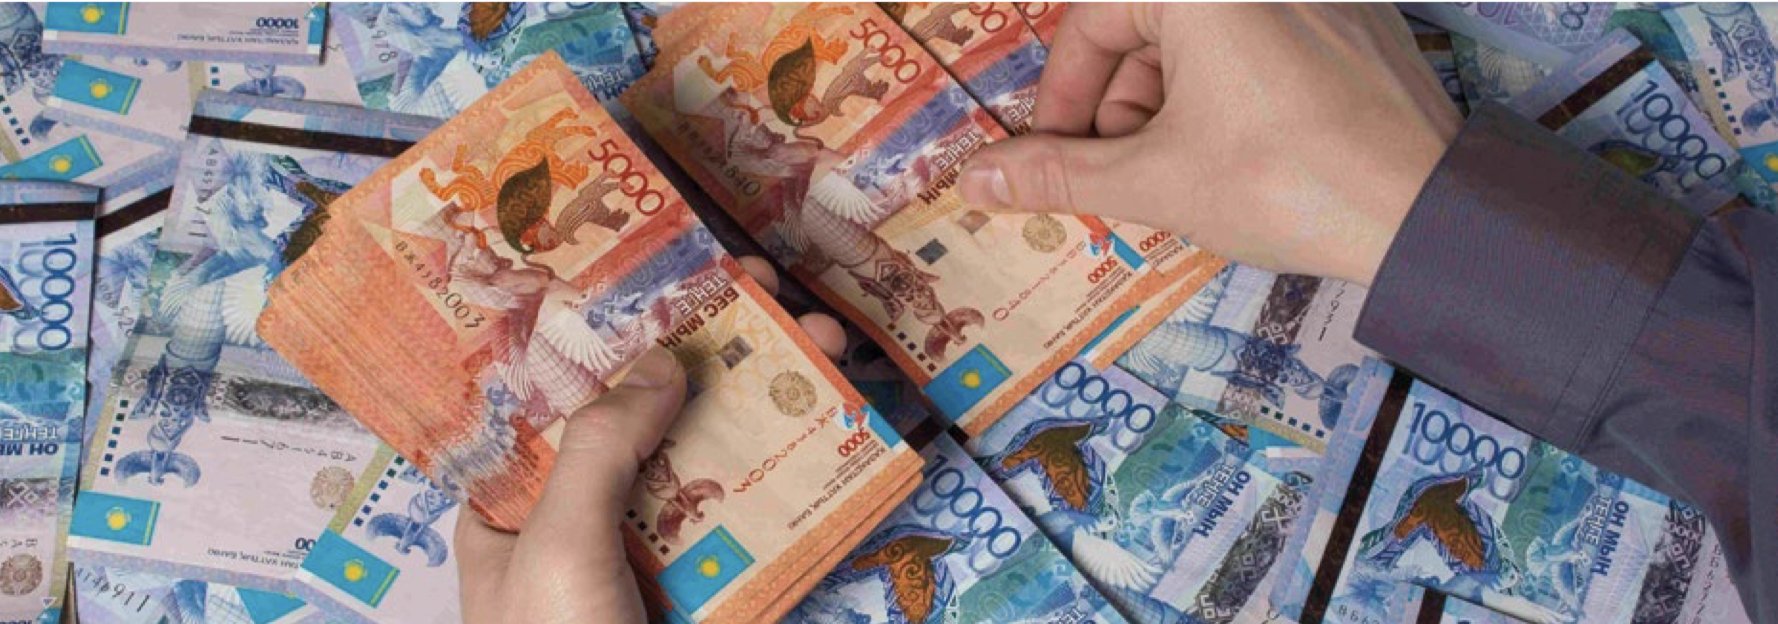
Жизнь в долг: как потребительские кредиты меняют экономику и общество Казахстана
Потребительское кредитование в стране продолжает стремительно расти, превращаясь из финансового инструмента в повседневную норму. По данным Национального банка Казахстана, общий объем кредитов населения в 2025 году достиг 24-25 трлн тенге, из которых 16-17 трлн приходится на потребительские займы. Этот сегмент остается крупнейшим на розничном рынке и, несмотря на замедление темпов роста под влиянием регуляторных мер, продолжает демонстрировать устойчивую динамику.
Автор: Редакция Fresh City
Массовое явление
Ключевая особенность текущего этапа - масштаб вовлеченности населения. По данным регуляторов и кредитных бюро, кредиты имеют от 7,7 до 9 млн казахстанцев - это примерно половина взрослого населения и до 80% экономически активных граждан. Таким образом, кредит перестал быть исключением - он стал нормой. Более того, рынок характеризуется высокой долей беззалоговых займов (свыше 70%), что делает деньги максимально доступными, но одновременно усиливает риски.
Как отмечает экономист Марат Заиров, при оценке ситуации важно смотреть не только на макроэкономические показатели, но и на структуру вовлеченности населения. По его словам, Казахстан входит в группу стран с относительно невысоким уровнем долга по отношению к ВВП, однако по проникновению розничного кредитования - уже в числе лидеров.
Кредиты как способ выживания
Несмотря на распространенное мнение о кредитах как драйвере потребления, эксперты все чаще говорят о другой причине их роста - снижении реальных доходов населения. - В современном Казахстане складывается печальная картина: рост потребительского кредитования - это следствие снижения реальных доходов населения. Кредиты становятся словно «глоток свежего воздуха» для многих граждан, - отмечает Марат Заиров.
По его словам, значительная часть заемщиков не рассчитывает долговую нагрузку на долгосрочную перспективу, а кредиты все чаще используются не для инвестиций, а для поддержания текущего уровня жизни - от бытовых расходов до крупных торжеств. Дополнительным фактором становится доступность быстрых займов. Онлайн-кредитование, рассрочки и микрофинансовые продукты снижают порог входа и усиливают импульсивное потребление.
- Как ни называй - рассрочка, онлайн-займ - это все тот же кредит с высокой процентной ставкой, - подчеркивает эксперт.
Экономика на кредитной игле
С макроэкономической точки зрения рост потребительского кредитования поддерживает спрос, однако при высокой закредитованности населения возникает обратный эффект. - Когда большая часть семейного бюджета уходит на погашение кредитов, это снижает уровень жизни и ограничивает потребление, - говорит Заиров.
Эксперт также предупреждает о системных рисках: рост просрочек, давление на банковский сектор и перекос кредитного портфеля в сторону розничного сегмента. Регуляторы, включая Агентство по регулированию и развитию финансового рынка Республики Казахстан, уже предпринимают меры: ужесточаются требования к заемщикам, вводятся ограничения по срокам кредитования и так называемый «период охлаждения». Эти шаги постепенно замедляют рост рынка, переводя его в более сбалансированную фазу.
Кредит как зависимость
Однако проблема выходит далеко за рамки экономики. По словам социолога Сабины Шаймерденовой, кредитная нагрузка формирует устойчивые поведенческие модели, схожие с зависимостью. - Кредитная зависимость формируется под влиянием комплекса факторов - от стремления к быстрому результату до эмоционального вовлечения. Человек начинает ориентироваться не на рациональный расчет, а на ожидание положительного эффекта, - отмечает она.
Исследования показывают, что значительная часть населения воспринимает кредит как альтернативный источник решения проблем, что формирует замкнутый круг: новые займы берутся для погашения старых, усиливая долговую нагрузку и стресс.
Социологи выделяют несколько этапов формирования такой зависимости - от иллюзии контроля до полной потери финансовой устойчивости и социального кризиса. - На поздних этапах зависимость приводит к ухудшению психологического состояния, разрушению социальных связей и снижению качества жизни, - подчеркивает эксперт.
Нормализация жизни в кредит
Одной из наиболее тревожных тенденций становится изменение общественного восприятия.
- Можно говорить о формировании предпосылок к нормализации жизни в кредит. Кредиты становятся привычным инструментом решения повседневных задач, - отмечает Сабина Шаймерденова.
Особое внимание вызывает омоложение заемщиков: молодежь все чаще воспринимает кредиты как стандартную финансовую практику. Это формирует долгосрочные модели поведения, основанные на жизни в долг.
Марат Заиров также указывает на смещение поведенческих норм и изменение отношения к потреблению: - Привычка жить не по средствам становится нормой для отдельной категории граждан. Иначе говоря, человек тратит больше, чем зарабатывает, покрывая разницу кредитом. Это ведет к «кредитной ловушке», постоянному безденежью и отсутствию финансовой подушки безопасности.
По его словам, сама граница между «здоровым» кредитованием и закредитованностью в Казахстане во многом уже стерта. Кредит все чаще воспринимается не как инструмент, а как способ поддержания желаемого уровня жизни - даже в тех случаях, когда речь идет не о необходимости, а о потребительских ожиданиях. В результате формируется новая социальная реальность, в которой жизнь в кредит перестает восприниматься как риск и постепенно закрепляется как норма.
Ограничения и финансовая грамотность?
Эксперты сходятся во мнении: полностью остановить рост потребительского кредитования невозможно - да и не нужно. Вопрос заключается не в запретах, а в формировании сбалансированной модели, где кредит остается инструментом, а не способом выживания.- Ограничение кредитования и повышение финансовой грамотности должны идти одновременно. Но приоритет - за финансовой грамотностью, - подчеркивает Марат Заиров.
По его мнению, даже самые жесткие регуляторные меры не смогут кардинально изменить ситуацию, если сохраняется поведенческая модель, при которой кредит воспринимается как легкое и быстрое решение любых финансовых задач. В условиях высокой доступности займов именно уровень осознанности заемщика становится ключевым фактором устойчивости.
Финансовая грамотность в данном контексте - это не только базовое понимание процентных ставок и условий договоров. Речь идет о более глубоком навыке - умении соотносить желания с реальными возможностями, планировать бюджет, формировать финансовую подушку безопасности и оценивать долгосрочные последствия решений.
Как отмечает Заиров, одна из ключевых проблем заключается в импульсивности: - Практика мгновенных микрозаймов под высокие проценты усиливает импульсивное поведение. Если бы между желанием и получением кредита было больше времени, многие решения просто не принимались бы. Эта мысль перекликается с психологическими исследованиями: даже короткая пауза способна снизить силу эмоционального импульса. Именно поэтому такие инструменты, как «период охлаждения», становятся не просто регуляторной мерой, а элементом поведенческой экономики. Однако эксперты подчеркивают: одних ограничений недостаточно. Без системной работы с финансовой культурой населения любые меры будут иметь временный эффект.
Речь идет о комплексном подходе: - внедрение финансового образования с раннего возраста - популяризация ответственного потребления - формирование долгосрочного мышления вместо краткосрочных решений
В условиях, когда доходы населения растут медленнее потребностей, кредиты неизбежно остаются частью финансовой реальности. Однако именно уровень финансовой грамотности определит, станет ли этот инструмент поддержкой или превратится в системную зависимость. И, как отмечают эксперты, в конечном итоге речь идет не только об экономике - а о качестве жизни, устойчивости семей и социальной стабильности в целом.
Марат Заиров - финансист, банкир, кандидат экономических наук. Более 30 лет работает в банковской системе Казахстана, занимал руководящие позиции в ведущих финансовых институтах, включая Казкоммерцбанк, Халык Банк, БТА Банк и Нурбанк, в том числе пост Председателя Правления. Специализируется на вопросах развития финансовой системы и малого и среднего бизнеса. Автор аналитических материалов и публикаций, доступных на LitRes, а также на официальном сайте: https://maratzairov.kz
Сабина Шаймерденова - руководитель управления социологических исследований в Научно-исследовательском центре «Молодежь», г. Астана, социолог.
Қарызбен өмір сүру: тұтынушылық несиелер Қазақстанның экономикасы мен қоғамын қалай өзгертеді
Елдегі тұтынушылық несиелендіру қаржылық құралдан күнделікті нормаға айналып, қарқынды өсуде. Қазақстан Ұлттық банкінің мәліметі бойынша, 2025 жылы үй шаруашылығына берілген несиелердің жалпы көлемі 24-25 трлн теңгеге жетті, оның 16-17 триллионы тұтынушылық несиелер. Бұл сегмент бөлшек сауда нарығындағы ең ірі болып қала береді және реттеу шараларына байланысты өсу қарқынының баяулауына қарамастан, тұрақты динамикасын көрсетуді жалғастыруда.
Массалық құбылыс
Қазіргі кезеңнің басты ерекшелігі – қоғамды тарту ауқымы. Реттеуші органдар мен несиелік бюролардың деректері бойынша 7,7 миллионнан 9 миллионға дейінгі қазақстандықтардың несиелері бар – бұл ересек халықтың шамамен жартысы және экономикалық белсенді азаматтардың 80%-ға дейіні. Осылайша, несие ерекшелік болудан қалды - бұл қалыпты жағдайға айналды. Оның үстіне, нарық кепілсіз несиелердің жоғары үлесімен (70%-дан астам) сипатталады, бұл ақшаны мүмкіндігінше қолжетімді етеді, бірақ сонымен бірге тәуекелдерді арттырады.
Экономист Марат Заиров атап өткендей, жағдайды бағалау кезінде макроэкономикалық көрсеткіштерді ғана емес, сонымен қатар халықтың тартылу құрылымын да қарастырған жөн. Оның айтуынша, Қазақстан ішкі жалпы өнімге қатысты қарыз деңгейі салыстырмалы түрде төмен елдер тобына кіреді, бірақ бөлшек несиелеудің енуі бойынша ол қазірдің өзінде көшбасшылар қатарында.
Несиелер өмір сүру тәсілі ретінде
Несиелер тұтынудың драйвері ретінде кең таралған пікірге қарамастан, сарапшылар олардың өсуінің тағы бір себебі - халықтың нақты кірістерінің төмендеуі туралы көбірек айтуда. – Қазіргі Қазақстанда қайғылы көрініс қалыптасуда: тұтынушылық несиелеудің өсуі – халықтың нақты кірістерінің төмендеуінің салдары. Несиелер көптеген азаматтар үшін «таза ауа тынысы» іспетті, деп атап өтті Марат Заиров.
Оның айтуынша, қарыз алушылардың айтарлықтай бөлігі ұзақ мерзімді перспективаға қарыз ауыртпалығын есептемейді, ал несиелер инвестициялау үшін емес, қазіргі өмір сүру деңгейін сақтау үшін - үй шаруашылығындағы шығындардан бастап үлкен мерекелерге дейін көбірек пайдаланылады. Қосымша фактор - жылдам несиелердің болуы. Онлайн несиелендіру, бөліп төлеу жоспарлары және микроқаржы өнімдері кіру кедергісін азайтып, импульсивті тұтынуды арттырады.
«Оны қалай атасаңыз да – бөліп төлеу жоспары, онлайн несие бұрынғысынша жоғары пайыздық мөлшерлемемен бірдей несие», - деп атап көрсетеді сарапшы.
Несие инеіндегі экономика
Макроэкономикалық тұрғыдан алғанда, тұтынушылық несиенің өсуі сұранысты қолдайды, алайда, халықтың қарызы жоғары болған кезде, керісінше нәтиже пайда болады. «Отбасылық бюджеттің көп бөлігі несиені өтеуге жұмсалса, бұл өмір сүру деңгейін төмендетеді және тұтынуды шектейді», - дейді Заиров.
Сондай-ақ сарапшы жүйелі тәуекелдер туралы ескертеді: төлемақы төлеудің артуы, банк секторына қысым және несие портфелінің бөлшек сегментке қисаюы. Реттеуші органдар, оның ішінде Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі қазірдің өзінде шаралар қабылдауда: олар қарыз алушыларға талаптарды қатайтып, несие шарттарына шектеулер мен «салқындату кезеңі» деп аталатын кезеңді енгізуде. Бұл қадамдар нарықтың өсуін бірте-бірте баяулатады, оны теңгерімді кезеңге жылжытады.
Несие тәуелділік ретінде
Дегенмен, мәселе экономикадан әлдеқайда асып түседі. Әлеуметтанушы Сабина Шаймерденованың айтуынша, несиелік жүктеме тәуелділікке ұқсас тұрақты мінез-құлық үлгілерін қалыптастырады. - Несиелік тәуелділік факторлар кешенінің әсерінен қалыптасады – тез нәтижеге ұмтылудан эмоционалды тартуға дейін. Адам ұтымды есептеуге емес, оң нәтиже күтуге ден қоя бастайды», - деп атап өтті ол.
Зерттеулер көрсеткендей, халықтың едәуір бөлігі несиені проблемаларды шешудің баламалы көзі ретінде қабылдайды, бұл тұйық шеңберді тудырады: ескі несиелерді өтеу үшін жаңа несиелер алынады, қарыз ауыртпалығы мен стрессті арттырады.
Әлеуметтанушылар мұндай тәуелділіктің қалыптасуының бірнеше кезеңдерін – бақылау иллюзиясынан қаржылық тұрақтылық пен әлеуметтік дағдарыстың толық жоғалуына дейін анықтайды. «Кейінгі кезеңдерде тәуелділік психологиялық жағдайдың нашарлауына, әлеуметтік байланыстардың бұзылуына және өмір сүру сапасының төмендеуіне әкеледі», - деп атап көрсетеді сарапшы.
Несие бойынша өмірді қалыпқа келтіру
Ең үрей туғызатын тенденциялардың бірі – қоғамдық қабылдаудың өзгеруі.
– Несие бойынша өмірді қалыпқа келтірудің алғышарттарын қалыптастыру туралы айтуға болады. Несиелер күнделікті мәселелерді шешудің қарапайым құралына айналуда, деп атап өтті Сабина Шаймерденова.
Несие алушылардың жасаруына ерекше назар аударылады: жастар несиелерді стандартты қаржылық тәжірибе ретінде қабылдауда. Бұл қарызда өмір сүруге негізделген ұзақ мерзімді мінез-құлық үлгілерін жасайды.
Марат Зайыров мінез-құлық нормаларының ауысуы мен тұтынуға деген көзқарастың өзгеруіне де тоқталды: - Өз мүмкіндігінен тыс өмір сүру әдеті азаматтардың белгілі бір санаты үшін қалыпты жағдайға айналуда. Былайша айтқанда, адам тапқанынан да көп шығынға батып, айырмасын несиемен жауып отыр. Бұл «несиелік тұзаққа», үнемі ақша тапшылығына және қаржылық қауіпсіздік желісінің болмауына әкеледі.
Оның айтуынша, Қазақстандағы «сау» несиелеу мен қарыздың шамадан тыс жүктелуі арасындағы шекара көп жағдайда жойылған. Несие барған сайын құрал ретінде емес, қалаған өмір сүру деңгейін ұстап тұру тәсілі ретінде қабылданады - бұл қажеттілік туралы емес, тұтынушылардың күтулері туралы болған жағдайда да. Нәтижесінде несиеге өмір сүру тәуекел ретінде қабылданбай, бірте-бірте қалыпты жағдайға айналатын жаңа әлеуметтік шындық қалыптасуда.
Шектеулер және қаржылық сауаттылық?
Сарапшылар келіседі: тұтынушылық несиелеудің өсуін толығымен тоқтату мүмкін емес - бұл қажет емес. Мәселе тыйымдар туралы емес, несие өмір сүру тәсілі емес, құрал болып қала беретін теңгерімді үлгіні қалыптастыру туралы болып отыр. - Несиелеуді шектеу мен қаржылық сауаттылықты арттыру қатар жүруі керек. Бірақ басымдық – қаржылық сауаттылық, – дейді Марат Заиров.
Оның пікірінше, егер несие кез келген қаржылық мәселелерді оңай және жылдам шешу ретінде қабылданатын мінез-құлық үлгісі сақталса, ең қатаң реттеу шаралары да жағдайды түбегейлі өзгерте алмайды. Несиелердің жоғары қолжетімділігі жағдайында қарыз алушының хабардарлық деңгейі тұрақтылықтың негізгі факторына айналады.
Бұл тұрғыда қаржылық сауаттылық тек пайыздық мөлшерлемелерді және келісімшарт талаптарын негізгі түсіну ғана емес. Біз тереңірек дағдылар туралы айтып отырмыз - тілектерді нақты мүмкіндіктермен салыстыру, бюджетті жоспарлау, қаржылық қауіпсіздік желісін құру және шешімдердің ұзақ мерзімді салдарын бағалау.
Заиров атап өткендей, негізгі проблемалардың бірі импульсивтілік болып табылады: - Жоғары пайыздық мөлшерлемемен жедел шағын несие беру тәжірибесі импульсивті мінез-құлықты арттырады. If there was more time between wanting and receiving a loan, many decisions simply would not be made. This idea echoes psychological research: even a short pause can reduce the strength of an emotional impulse. This is why tools such as the “cooling off period” are becoming not just a regulatory measure, but an element of behavioral economics. However, experts emphasize that restrictions alone are not enough. Without systematic work with the financial culture of the population, any measures will have a temporary effect.
Біз кешенді тәсіл туралы айтып отырмыз: - ерте жастан қаржылық білімді енгізу - жауапты тұтынуды насихаттау - қысқа мерзімді шешімдердің орнына ұзақ мерзімді ойлауды дамыту
In conditions where household incomes grow slower than needs, loans inevitably remain part of financial reality. However, it is the level of financial literacy that will determine whether this tool will become a support or turn into a systemic dependence. Ал, сарапшылар атап өткендей, түптеп келгенде бұл тек экономика емес, өмір сүру сапасы, отбасылардың тұрақтылығы және жалпы әлеуметтік тұрақтылық.
Марат Заиров – қаржыгер, банкир, экономика ғылымдарының кандидаты. Ол Қазақстанның банк жүйесінде 30 жылдан астам жұмыс істеп, жетекші қаржы институттарында, соның ішінде Қазкоммерцбанкте, Халық банкінде, БТА банкінде және Нұрбанкте басшылық қызметтерді, оның ішінде басқарма төрағасы лауазымын атқарған. Қаржы жүйесін және шағын және орта бизнесті дамытуға маманданған. LitRes сайтында, сондай-ақ ресми сайтта қолжетімді аналитикалық материалдар мен жарияланымдар авторы: https://maratzairov.kz